A regra 50-30-20 é um método simples para organizar o orçamento mensal. A proposta é separar a renda disponível em três grupos: necessidades, desejos e objetivos financeiros. Assim, fica mais fácil visualizar para onde o dinheiro está indo e decidir o que merece prioridade.
Apesar de ser apresentada como uma divisão fixa, a regra não precisa ser seguida ao pé da letra. Cada pessoa tem uma renda, uma rotina e responsabilidades diferentes. O mais importante é usar as proporções como ponto de partida para construir um planejamento que faça sentido na prática.
O que significa a regra 50-30-20?
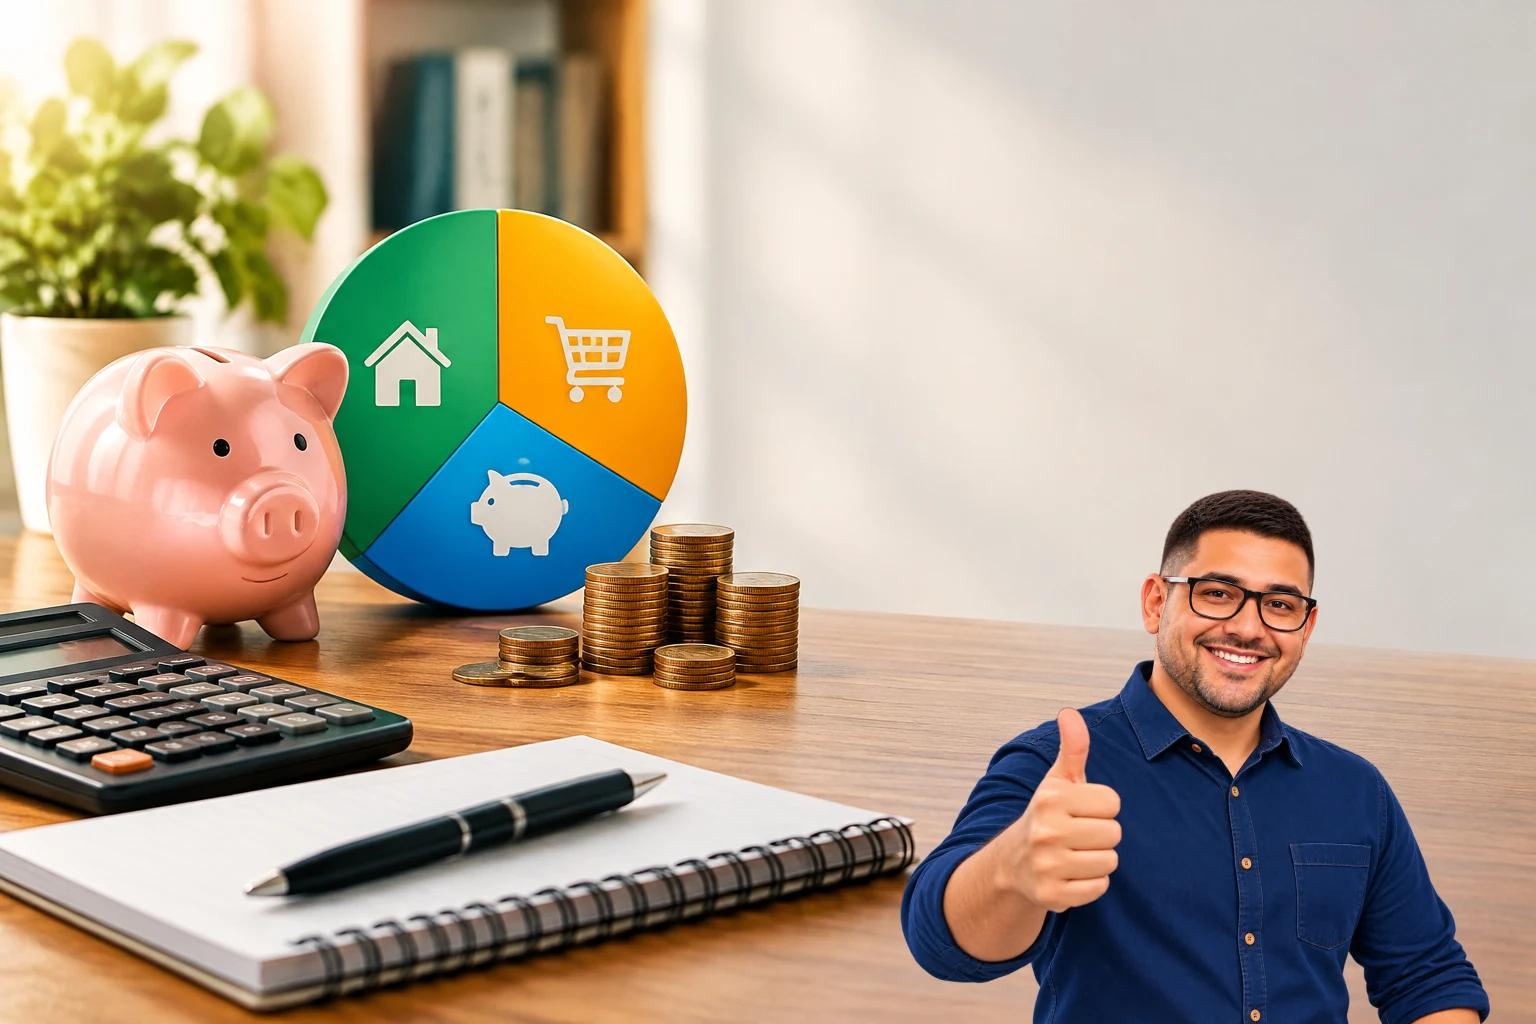
O método sugere distribuir a renda mensal da seguinte forma:
- 50% para necessidades: despesas essenciais para manter a casa e a rotina;
- 30% para desejos: gastos que melhoram o bem-estar, mas podem ser reduzidos ou adiados;
- 20% para objetivos financeiros: formação de reserva, quitação de dívidas ou outros planos de longo prazo.
Os percentuais não são uma obrigação nem garantem que um orçamento esteja correto. Eles servem para criar uma referência visual e ajudar a identificar desequilíbrios. Se as necessidades consomem quase toda a renda, por exemplo, o planejamento pode indicar que é preciso rever despesas, buscar redução de custos ou ajustar metas.
Como calcular os valores do seu orçamento
O primeiro passo é definir qual renda será usada como base. Para um orçamento doméstico, normalmente faz mais sentido considerar o valor líquido que realmente fica disponível depois dos descontos. Se houver rendas variáveis, use uma estimativa conservadora ou observe uma média de meses anteriores, sem contar com valores incertos.
Em seguida, multiplique a renda pelos percentuais de referência. Para uma renda disponível de R$ 3.000, por exemplo, a divisão teórica seria:
| Categoria | Percentual | Valor de referência |
|---|---|---|
| Necessidades | 50% | R$ 1.500 |
| Desejos | 30% | R$ 900 |
| Objetivos financeiros | 20% | R$ 600 |
Esse exemplo é apenas uma demonstração do cálculo. A classificação das despesas e os valores reais dependem da situação de cada família.
O que entra em cada categoria?
Necessidades
São os gastos ligados ao funcionamento básico da vida cotidiana. Podem incluir aluguel ou prestação da moradia, condomínio, contas essenciais, alimentação básica, transporte para trabalhar ou estudar, medicamentos de uso habitual e pagamentos mínimos de dívidas já contratadas.
Uma despesa pode mudar de categoria conforme o contexto. O plano de internet, por exemplo, pode ser uma necessidade para quem trabalha de casa, mas um desejo para quem o utiliza apenas para entretenimento. A pergunta principal é: o que aconteceria se esse gasto fosse interrompido ou reduzido?
Desejos
Desejos são despesas que não são indispensáveis, mas fazem parte da qualidade de vida. Entre os exemplos estão refeições fora de casa, serviços de streaming, viagens, hobbies, compras não urgentes e versões mais caras de itens que já atendem à necessidade.
Essa categoria não deve ser tratada como um erro. O objetivo do orçamento não é eliminar todo lazer, mas estabelecer um limite para que esses gastos não comprometam as prioridades financeiras.
Objetivos financeiros
Nesse grupo entram valores destinados a construir maior segurança e realizar planos. Pode ser a formação de uma reserva para imprevistos, a antecipação de uma dívida, a compra planejada de um bem ou a preparação para uma despesa futura.
O destino deve ser definido antes de o dinheiro ser gasto. Separar o valor no começo do mês costuma ser mais eficiente do que esperar sobrar alguma quantia no fim.
Como aplicar a regra passo a passo
- Anote a renda disponível: considere apenas o valor que pode ser usado no mês.
- Liste todas as despesas: inclua contas fixas, gastos variáveis, parcelas e pequenos pagamentos.
- Classifique cada item: escolha entre necessidade, desejo e objetivo financeiro.
- Some os grupos: compare os totais com as proporções sugeridas.
- Escolha uma prioridade: decida se o foco inicial será reduzir gastos, pagar dívidas ou criar uma reserva.
- Acompanhe durante o mês: registre os gastos para descobrir se o planejamento está funcionando.
Não é necessário mudar tudo de uma vez. Uma alternativa é escolher uma ou duas despesas flexíveis para revisar e automatizar a transferência destinada ao objetivo financeiro, quando isso for possível.
O que fazer quando os percentuais não fecham?
Em muitas casas, as necessidades ultrapassam 50% da renda. Isso pode acontecer por causa do custo da moradia, transporte, alimentação, responsabilidades familiares ou dívidas. Nesse cenário, tentar cortar lazer imediatamente pode não resolver a causa principal do problema.
Primeiro, separe os gastos essenciais dos que apenas parecem obrigatórios. Depois, observe quais despesas podem ser renegociadas, substituídas ou reduzidas. Também pode ser necessário adaptar temporariamente a meta financeira. Guardar uma quantia menor, mas constante, pode ser mais viável do que estabelecer um valor impossível de manter.
Quem tem dívidas caras pode direcionar parte do dinheiro destinado aos objetivos para reduzir o saldo devedor, desde que mantenha o controle das contas essenciais. Já quem possui renda irregular pode trabalhar com limites por categoria e revisar o orçamento sempre que receber.
Erros comuns ao usar a regra 50-30-20
- Tratar os percentuais como obrigação: o método é uma referência, não uma prova de disciplina.
- Esquecer despesas anuais: impostos, matrículas, manutenção e presentes também precisam ser planejados.
- Classificar parcelas sem contexto: uma compra parcelada continua comprometendo meses futuros, mesmo que a prestação pareça pequena.
- Considerar o limite do cartão como renda: crédito disponível não representa dinheiro disponível.
- Fazer cortes sem objetivo: reduzir gastos aleatoriamente pode gerar frustração e não corrigir o maior problema.
- Não revisar o plano: mudanças de renda, moradia ou rotina exigem novos cálculos.
Como acompanhar o orçamento todos os meses
Escolha uma ferramenta simples: caderno, planilha ou aplicativo de controle. O formato importa menos do que a regularidade. Registre a data, o valor, a categoria e, se possível, o meio de pagamento.
No fim do mês, faça três perguntas: qual categoria ultrapassou o limite, qual gasto poderia ter sido previsto e qual decisão funcionou bem? Essas respostas ajudam a ajustar o orçamento sem depender de mudanças radicais.
Também vale separar o orçamento planejado do orçamento realizado. O primeiro mostra o que você pretendia gastar; o segundo revela o que realmente aconteceu. A diferença entre os dois é uma informação útil para o próximo mês.
FAQ sobre a regra 50-30-20
Preciso seguir exatamente 50%, 30% e 20%?
Não. As proporções são uma referência. O orçamento pode começar com percentuais diferentes e ser ajustado conforme a renda, as despesas e os objetivos da família.
Posso incluir o pagamento de dívidas nos 20%?
Sim. O pagamento planejado de dívidas pode fazer parte dos objetivos financeiros. Porém, as parcelas obrigatórias também devem ser consideradas ao avaliar o comprometimento total da renda.
Onde entram os gastos inesperados?
O ideal é criar uma categoria específica ou utilizar a parcela destinada a objetivos financeiros para formar uma reserva. Assim, um imprevisto não precisa ser coberto automaticamente com cartão ou empréstimo.
A regra funciona para quem tem renda variável?
Funciona como referência, mas exige cautela. Use uma estimativa conservadora, mantenha os gastos essenciais sob controle e aproveite meses melhores para reforçar objetivos financeiros.
Conclusão
A regra 50-30-20 ajuda a transformar uma renda em um plano mais claro. Ao separar necessidades, desejos e objetivos financeiros, você passa a enxergar quais gastos são indispensáveis, quais podem ser ajustados e quais decisões aproximam seus planos.
Comece registrando os gastos reais e use os percentuais apenas como guia. Um orçamento sustentável é aquele que consegue ser acompanhado todos os meses e adaptado quando a vida muda.